Hvor meget kan du låne – og hvad koster selve lånet?

Inden du går på jagt efter en ejerlejlighed, er det en god idé at:

  • Lave et boligbudget
  • Afklare, hvor meget du eventuelt kan låne til boligkøb
  • Afklare, hvad det koster dig at låne
  • Afklare, hvor meget du selv skal have sparet op til udbetalingen til boligen

Du kan med fordel starte med at lave disse to beregninger, så du bliver klogere på dine økonomiske muligheder: 

Udbetaling

Når du ønsker at købe bolig, skal du selv lægge minimum 5 pct. af boligens værdi i udbetaling – du har dog mulighed for at betale mere end de 5 pct. i udbetaling. Og det kan være en god idé, hvis din økonomi tillader det, da banklånet ofte er det dyreste lån.   

Kravet om en udbetaling på minimum 5 pct. er indført for at sikre, at du som boligkøber har en robust økonomi og er bedre beskyttet mod prisfald på boligmarkedet.

Ud over udbetalingen skal du også have sparet op til købs- og flytteomkostninger.

Når du har prøvet vores beregnere og har sat dig ind i reglen om udbetaling, kan du booke et møde med os, hvor vi sammen gennemgår købsprocessen mere detaljeret. 

Du kan også læse videre om, noget af det der sker på mødet med en rådgiver

Kender du dit rådighedsbeløb?

Dit rådighedsbeløb har stor betydning for, hvor meget du kan købe bolig for. Når du låner til boligkøb, stiller banker og realkreditinstitutter nemlig krav til dit rådighedsbeløb. 

Men det konkrete rådighedsbeløb afhænger af din hidtige livsstil – og hvordan du gerne vil leve i fremtiden. 

Det er derfor altid en individuel vurdering, der afgør, hvor meget du kan låne. 

Bliv klogere på rådighedsbeløb og faste og variable udgifter

Gældsfaktor

Når du ansøger om lån til boligkøb, vil din rådgiver også se på, hvor meget gæld du eventuelt har. Det handler om, at vi har pligt til at sikre os, at du ikke låner mere, end din økonomi kan holde til.

 I den forbindelse er gældsfaktoren et nøgletal, der viser forholdet mellem din samlede gæld og din årlige indkomst før skat.

Få et bevis på, hvor meget du kan købe bolig for

Du kan ansøge om at få et lånebevis til køb af bolig. Så er du allerede godkendt til at låne hos os, og du kan handle hurtigt, når den rette bolig dukker op. 

Det er især en fordel, hvis der er flere købere, der er interesseret i den samme bolig, og du gerne vil lægge et bud med det samme.  
Lånebeviset er gratis og uforpligtende. 

Du kan læse mere om lånebevis her

Hvordan låner jeg til en ejerlejlighed?

Når du skal låne til en ejerlejlighed er det som udgangspunkt gennem en kombination af et realkreditlån og et banlån.

Med et realkreditlån kan du låne op til 80 pct. af værdien af en ejerlejlighed. Realkreditlånet dækker ikke hele lejlighedens værdi. Du kan derfor kombinere realkreditlånet med et banklån. Her kan du låne op til 15 pct. af ejerlejlighedens værdi. Det betyder, at du selv skal lægge minimum 5 pct. af boligens værdi i udbetaling. 

Med en kombination af to banklån, hvor det ene fungerer som et alternativ til realkreditlån, kan du også låne op til 95 pct. af lejlighedens værdi.
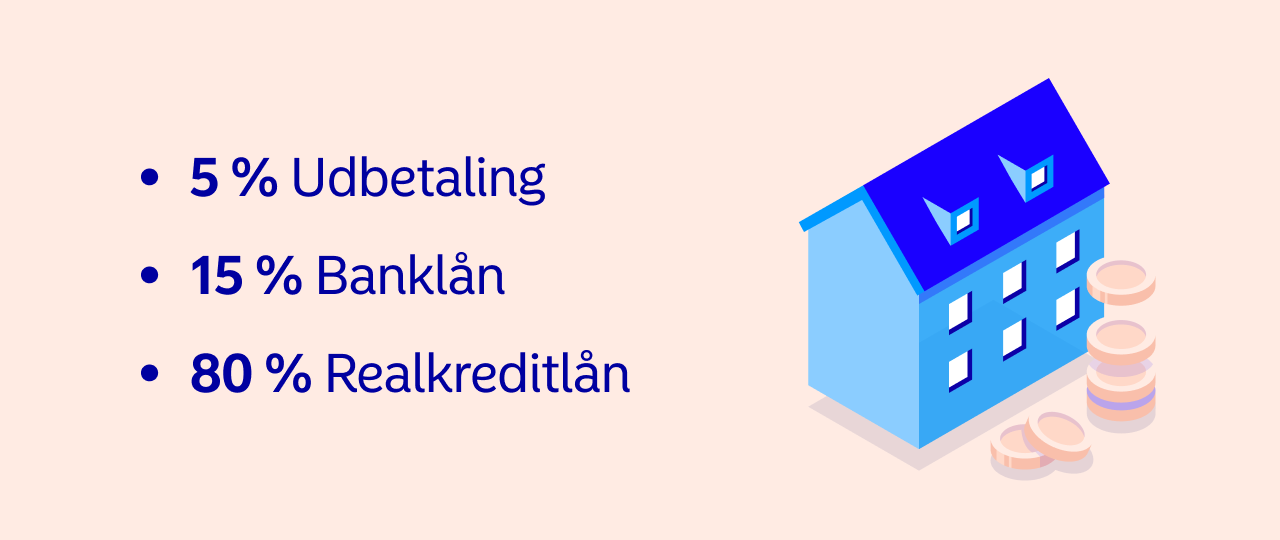
Finansiering af ejerlejlighed

Der er meget at holde styr på, men vi hjælper dig med det rette lån til den rette bolig. 

Hvilke realkreditlån og banklån tilbyder Nordea?

Her kan du få et overblik over vores forskellige realkredit- og banklån, der kan bruges til at finansiere et boligkøb.

Det kan være svært at finde rundt i de forskellige typer lån, især hvis du er førstegangskøber. Har du brug for, at vi sammen ser på dine muligheder? Book et møde, så guider vi dig godt på vej.